Factura electrónica 2027: guía rápida para pymes y autónomos
Descubre qué está cambiando, qué fechas debes tener en cuenta y qué pasos puedes dar para preparar tu negocio para la nueva forma de facturar.
Una guía práctica y de lectura rápida para entender:
- Las principales novedades en facturación
- Qué es VERI*FACTU y qué implica
- Qué supone la factura electrónica B2B
- Las fechas y plazos que debes tener en cuenta
- Qué puedes empezar a revisar en tu negocio
Todo lo que necesitas saber,
explicado de forma sencilla
Hemos reunido las principales claves para que puedas entender los cambios y empezar a preparar tu negocio sin perderte entre conceptos técnicos.
Qué está cambiando
Conoce las principales novedades relacionadas con los sistemas de facturación y la factura electrónica entre empresas y profesionales.
Cuándo debes estar preparado
Identifica las fechas y plazos que debes tener presentes para anticiparte a los nuevos requisitos.
Qué puedes hacer desde ahora
Sigue una checklist práctica para revisar tu sistema de facturación y comenzar a adaptar tus procesos.
VERI*FACTU y factura electrónica B2B: ¿son lo mismo?
No. Aunque ambos forman parte de la transformación de la facturación en España, responden a obligaciones diferentes y tienen su propio marco de aplicación.
Te lo explicamos en la guía →VERI*FACTU y sistemas de facturación
La normativa establece requisitos para los sistemas informáticos de facturación con el objetivo de garantizar, entre otros aspectos, la integridad, conservación, accesibilidad y trazabilidad de los registros de facturación.
Factura electrónica B2B
Regula la emisión, transmisión y recepción de facturas electrónicas en las relaciones comerciales entre empresarios y profesionales, con su propio calendario de implantación.
Facturación digital, más fácil de entender
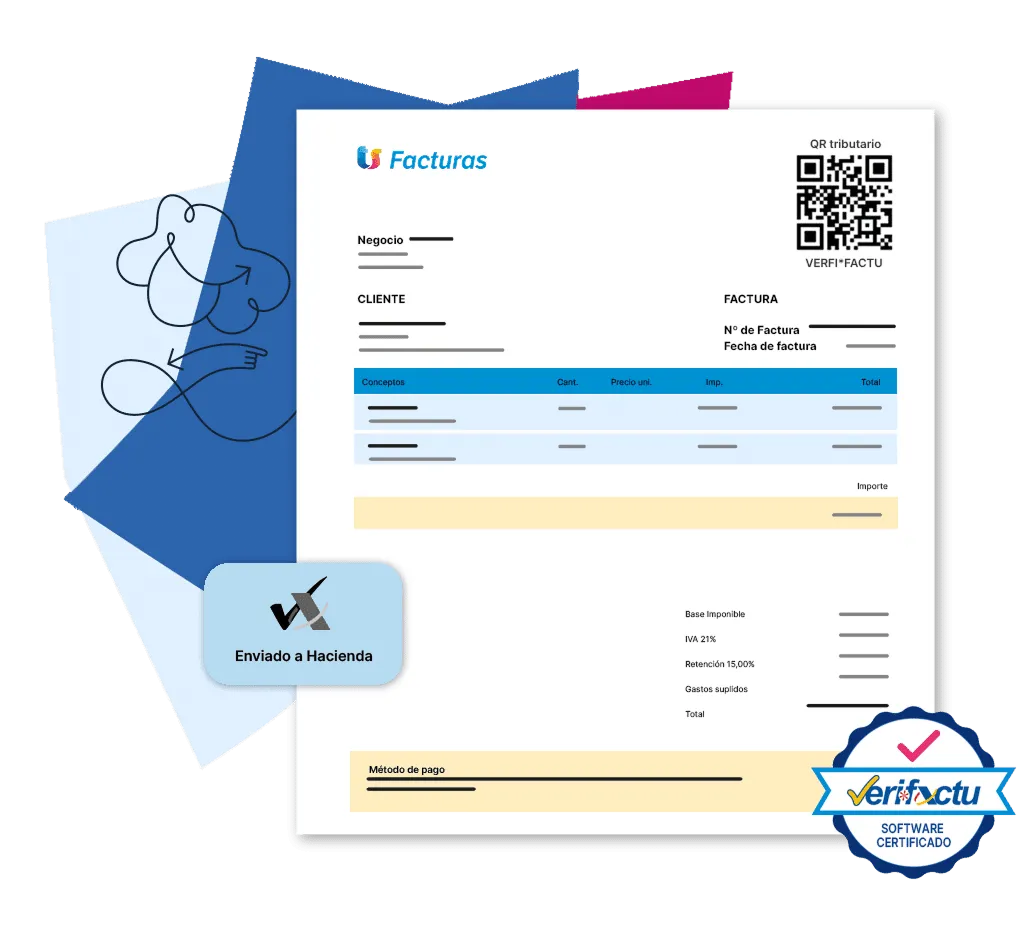
Así puede verse una factura generada con TS Facturas. Recuerda que los requisitos de los sistemas de facturación y la obligación B2B son distintos.
¿Cuándo tendrá que adaptarse tu negocio?
Hay dos obligaciones distintas, con calendarios diferentes. Te explicamos qué fecha corresponde a cada una.
Facturas entre empresas y profesionales
Calendario comunicado para la implantación de la factura electrónica obligatoria B2B.
Con facturación anual superior a 8 millones de euros.
Empresas y profesionales que no superan ese umbral.
VeriFactu: fechas vigentes y posible prórroga
Los plazos oficiales siguen siendo los siguientes hasta que se apruebe una modificación normativa.
Contribuyentes incluidos en el ámbito de aplicación.
Resto de contribuyentes incluidos en el ámbito de aplicación.
Hacienda ha comunicado su intención de alinear VeriFactu con la factura electrónica B2B. Es una previsión, no una nueva fecha oficial, hasta que se publique la norma correspondiente.
¿Necesitas una solución para gestionar tu factura electrónica?
Conversia + TS Facturas te ayudan a gestionar tu facturación y a preparar tu negocio para la nueva forma de facturar.
- Creación y gestión de facturas
- Presupuestos y facturación desde una única plataforma
- Control de cobros y pagos
- Gestión online sencilla y centralizada
- Acompañamiento especializado de Conversia
Empieza a prepararte para la factura electrónica
Una guía breve y práctica para entender los principales cambios, diferenciar conceptos y saber qué pasos puedes empezar a dar.
Las claves explicadas sin tecnicismos innecesarios.
Identifica los momentos que debes tener en el radar.
Pasos que puedes empezar a revisar desde ahora.
Contenido pensado para llevarlo a la práctica.
Resolvemos tus dudas sobre la factura electrónica y VeriFactu
Estas son algunas de las preguntas más habituales entre pymes y profesionales.
Una factura electrónica es una factura expedida, transmitida y recibida en formato electrónico. En el ámbito B2B, la normativa española establece requisitos específicos para las facturas intercambiadas entre empresarios y profesionales.
No. Los requisitos de los sistemas informáticos de facturación y la factura electrónica B2B son ámbitos relacionados, pero diferentes. Cada uno responde a su propia regulación y calendario.
Las fechas oficiales vigentes son el 1 de enero de 2027 para contribuyentes del Impuesto sobre Sociedades afectados y el 1 de julio de 2027 para el resto de obligados incluidos. Hacienda ha anunciado una posible prórroga hasta octubre de 2028, pendiente de aprobación normativa.
El calendario comunicado sitúa la obligación el 6 de octubre de 2027 para empresas con facturación superior a 8 millones de euros y el 6 de octubre de 2028 para el resto de empresas y autónomos. Las fechas deben contrastarse con el desarrollo normativo aplicable.
Es recomendable revisar cómo se factura actualmente, comprobar las características del software utilizado, identificar qué obligaciones pueden resultar aplicables y anticipar los cambios necesarios en los procesos internos.
Encontrarás una explicación resumida de los principales cambios, los conceptos que conviene diferenciar, las fechas que debes conocer y una checklist para empezar a preparar tu negocio.